


- 半導体業界トレンド情報#62
ガラス基板とパネルレベルパッケージング(FO-PLP/CoPoS)の最新動向
1. AI半導体の大型化で注目されるパネルレベルパッケージングとガラス基板
生成AIの普及に伴い、半導体の性能向上を支える先端パッケージング技術への注目が高まっている。特に、ガラス基板とパネルレベルパッケージング(PLP)は、従来の製造技術が抱える課題を解決する次世代技術として期待されている。
AI向け半導体では、複数の演算チップやHBM(広帯域メモリ)を一つのパッケージに集積する構造が広がっている。これに伴ってパッケージの大型化が進んでおり、従来の丸型シリコンウェハーを利用した製造方法では、製造効率やパッケージ面積の制約が課題となってきた。
こうした課題への対応策となるのが、角形パネルを利用するPLPだ。なかでも、再配線層(RDL)をチップの外側まで広げて形成するファンアウト型PLP(FO-PLP)の開発が進んでいる。
これと並行し、パッケージ基板の素材自体を有機材料からガラスへと刷新する動きも加速している。ガラスは高い平坦性と優れた寸法安定性を備えており、微細配線を伴う高密度実装に適した物理特性を有する。
調査会社Counterpoint Researchが2026年6月に公表した予測によると、FO-PLPとガラス基板パッケージングを合わせた世界市場は、2024年の約6億5,000万ドルから2030年には81億ドル超へ拡大する見込みだ。6年間で12倍以上となる。このうちFO-PLP市場単体で見ると、2030年にはAI・高性能コンピューティング(HPC)用途が売上高の45.6%を占めると予測している。
2. PLPとガラス基板がもたらす技術的なメリット
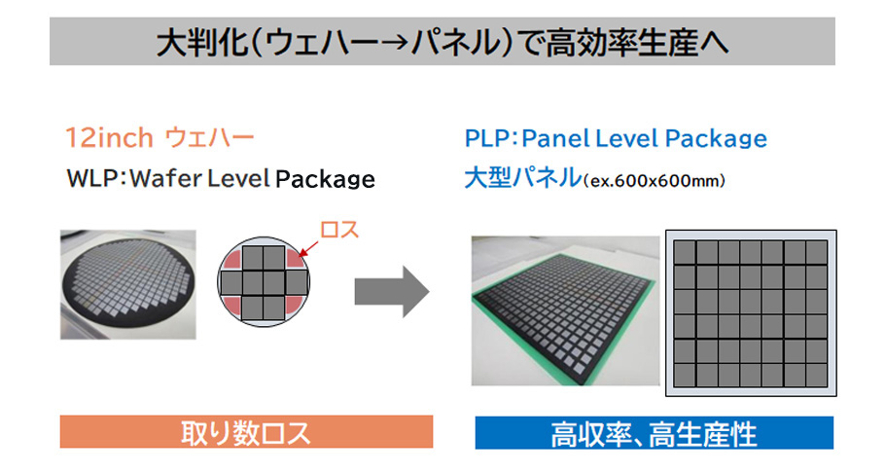
PLPを導入する最大の強みは、製造時における面積利用効率の大幅な向上にある。
円形のウェハー上に四角形のパッケージを配置する従来のウェハーレベルプロセスでは、外周部に使用できない領域が生じる。これに対し、角形パネルを採用すれば余剰領域を最小限に抑えられ、基板1枚当たりに製造できるパッケージ数を飛躍的に増やすことが可能となる。
一方で、ガラス基板がもたらす主なメリットとしては「熱変形(反り)の抑制」が挙げられる。
従来の有機基板はシリコンチップとの熱膨張係数の差が大きく、製造プロセスの加熱・冷却サイクルに伴って反りが発生しやすい。パッケージが大型化するほどこの反りは顕著になり、端子間の位置合わせ精度の低下や歩留まり悪化の直接的な要因となっていた。
対してガラスは、組成によって熱膨張係数を調整できるうえ、優れた剛性と平坦性を兼ね備えている。反りを抑えやすく、微細配線の形成にも有利であることから、複数のチップを高精度に相互接続する次世代大型パッケージの基盤材料として有望視されている。
なお、PLPへの移行とガラス基板の採用は、本来異なるレイヤーの技術革新である点には留意したい。PLPには従来の有機材料を用いるアプローチも存在し、両技術が必ずしも同じ時期に導入されるとは限らない。
3. 量産化に向けた技術的な課題
数々の優位性を持つ一方で、ガラス基板およびPLPの本格普及に向けては、依然として克服すべき技術的課題が山積している。
ガラス基板の実用化に向けた重要な技術課題の一つが、基板の表裏を電気的に接続する「TGV(Through-Glass Via:ガラス貫通電極)」の形成プロセスだ。
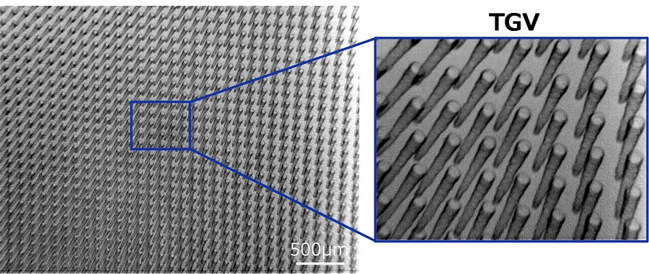
TGVの製造では、ガラスに微細な貫通孔を形成し、その内部を銅などの導電材料で充填するか、孔の内壁に金属層を形成して電気的な導通を確保する。しかし、ガラスは脆い材料であり、加工方式によっては微細クラック(亀裂)が発生するほか、貫通孔の形状や位置精度のばらつき、金属形成時のボイド(空洞)などの欠陥が歩留まりや信頼性に影響する。
また、PLPでは大型の角形パネルを使用するため、露光・成膜・めっき・エッチングなどの各工程において、パネルの中央部から外周部に至るまで高い加工精度と均一性が要求される。量産化には、大型パネルに対応した製造装置や検査技術、安定した製造プロセスの確立が欠かせず、高い品質とコスト競争力の両立が重要となる。
4. 日・台・韓・中を中心とした開発競争と今後の展望
次世代パッケージングの主導権を巡り、アジア勢を中心としたグローバルな開発競争は激化の一途をたどっている。
先端ファウンドリで先行する台湾TSMCは、同社独自の2.5Dパッケージング技術「CoWoS」の知見を発展させたパネルレベルパッケージング技術「CoPoS(Chip-on-Panel-on-Substrate)」の開発を推進中だ。310×310mmサイズの角形パネルを用い、2027年の試作、2028年後半の量産開始を目指す。また、同社はガラスコア基板の研究も進めており、2030年以降の商用化を見込んでいる。
日本勢も着実な足がかりを築いている。次世代半導体の国産化を目指すRapidus(ラピダス)は、北海道千歳市の後工程拠点「Rapidus Chiplet Solutions(RCS)」を2026年4月に開所。600×600mmという世界最大級の大型ガラスパネルを用いた先端パッケージングの開発に着手し、すでに600mm角RDLインターポーザーの試作品を公開している。今後は量産に向けて、大型ガラスパネル特有の反りや割れをいかに抑制するかが焦点となる。また、素材大手のAGCも510×515mmの大型パネルに対応したTGV付きガラス基板の開発を推進しており、材料面からエコシステムを支える。
韓国勢では、SKグループ傘下のAbsolicsが米国ジョージア州の工場を足がかりに、ガラス基板の顧客認証および量産準備を加速させている。2026年9月には親会社のSKCが追加出資に踏み切り、投資を加速させた。サムスン電機(Samsung Electro-Mechanics)も、住友化学の韓国子会社との合弁を通じてガラスコア基板事業に参入し、2027年下期からの供給開始を目指している。
中国勢の台頭も見逃せない。ディスプレイ大手のBOE(京東方科技集団)は2026年5月、米Corningと、ガラス系パッケージ基板を含む新材料分野での3年間の協業に関する覚書を締結。液晶・有機ELディスプレイで培った大型ガラス加工技術を、半導体パッケージ分野にも広げようとしている。さらに米Intelも独自開発を進める傍ら、2026年7月に中国のLens Technology(藍思科技)とガラス貫通電極(TGV)を用いた先端パッケージング技術に関する協業の覚書を締結するなど、陣営の拡大を図っている。
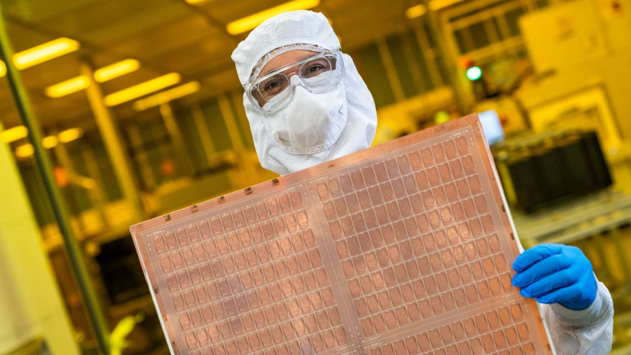
Counterpoint Researchの予測では、2030年時点における世界のパネルレベルパッケージング生産能力の84.8%を台湾・日本・中国の3地域が占めるとされる。
ただし、ガラスコア基板の本格的な普及期は2030年以降になるとの見方が多く、当面は既存の有機基板やウェハーレベル技術との併存期間が続くとみられる。大型パネル特有の製造歩留まりをどこまで早期に引き上げ、量産コストを抑制できるかが焦点となる。こうした技術的課題を克服するスピードが、各社の将来の競争優位を決定づける鍵となるだろう。
安部’s EYE

今回のトレンド情報は、「ガラス基板とパネルレベルパッケージング(FO-PLP/CoPoS)の最新動向」についてアップさせて頂く。
生成AIの普及に伴い先端パッケージング技術への注目が高まっており、今回の記事ではその最新動向について説明している。
先端パッケージでは複数の演算チップやHBM(広帯域メモリ)を一つのパッケージに集積する構造が広がっており、パッケージの大型化による製造効率やパッケージ面積の制約が課題となって来ている。
この対応策となるのが、従来の丸型ウェハーではなく角形パネルを利用するPLPである。
パッケージの大型化とPLPの開発により、パッケージ基板の素材を従来の有機材料からガラスへ刷新する動きも加速している。
ガラスは有機材料に比べ、平坦性や寸法安定性(熱変形の反りの抑制)等で高密度化にメリットがある一方で、素材としての「脆さ」に起因する加工の難しさや歩留まりの面で、技術的な課題が残されている。
大型のパネルになるが故、面内均一性を向上させるための製造装置や検査技術、安定した製造プロセスの確立は不可欠であり、日・台・韓・中のアジア勢を中心としたグローバルな開発競争は激化の一途をたどっている。先端パッケージに用いられる技術は、従来の後工程の域を超えた「前工程領域」になっており、TSMC・Rapidus・SK・Samsung・BOE・Intelと言った錚々たる企業が商品化を進めている。
先端チップ開発では企業間競争を超えた国家間競争に発展して、各国とも多額の国家予算が投下されているが、先端パッケージ開発も同様の事態になる事は必至であり、産官一体となった早め早めの取り組みが期待される。