


- 半導体業界トレンド情報#61
インド半導体市場の展望と課題
1. 急成長が見込まれるインド半導体市場
スマートフォンなどの民生機器をはじめ、自動車、通信インフラ、産業機器、データセンターなど幅広い分野で半導体の需要が拡大していることから、インドの半導体市場は力強い成長が見込まれている。
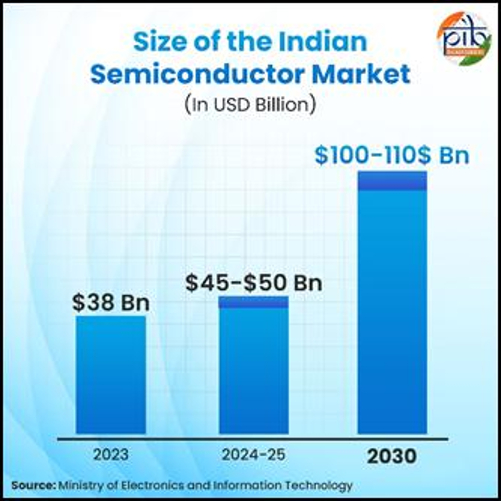
インド政府の試算によると、インド半導体市場は2023年の約380億ドルから、2024〜2025年には450億〜500億ドル規模へと拡大した。2030年には1,000億〜1,100億ドル規模に達すると予測されており、世界でも有数の巨大消費市場へと台頭する可能性を有している。
特に成長を牽引するのが、自動車とデータセンターだ。電気自動車(EV)や先進運転支援システム(ADAS)の普及に伴い、マイコンやセンサーに加え、SiC(炭化ケイ素)やGaN(窒化ガリウム)を用いた次世代パワー半導体の需要拡大が期待される。また、生成AIの急速な浸透を背景に、AIアクセラレーターやメモリー、チップレット、高速インターコネクトなどの需要も大幅に伸長する見通しだ。
一方で、インド国内で消費される半導体の90〜95%は、依然として輸入に依存している。この旺盛な内需をいかに自国の製造業の発展へと結びつけられるかが、今後の重要な焦点となる。
2. 製造拠点の立ち上げが本格化
こうした輸入依存からの脱却に向け、インド政府は2021年、総額約7,600億ルピー(約1兆2,400億円)を投じる振興策「India Semiconductor Mission(ISM)」を承認した。同制度では、シリコンファブ、化合物半導体工場、組み立て・テスト施設、半導体設計などを対象に、プロジェクト投資額の最大50%を補助する手厚い支援を打ち出している。
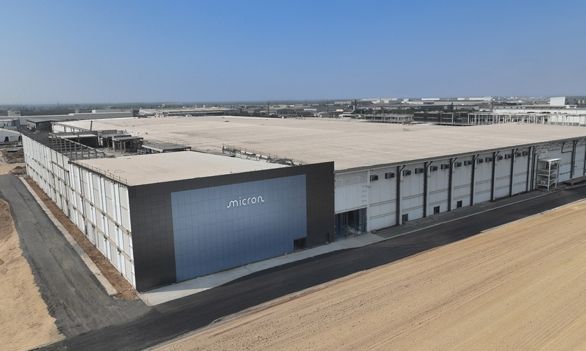
2026年7月時点で、シリコンファブ1件、SiCファブ1件、GaNを用いたマイクロLED関連施設1件、パッケージング施設9件の計12件が承認され、累計投資額は1兆6,400億ルピー(約2兆6,700億円)を突破した。このうちMicron Technology、Kaynes Technology、CG Semiの3社はすでに商業生産を開始している。
最大の案件は、Tata Electronicsが台湾の力晶積成電子製造(PSMC)と提携し、グジャラート州ドレラに建設中の大型半導体受託製造(ファウンドリ)工場である。総投資額は約9,153億ルピー(約1兆4,900億円)、月産能力は5万枚を予定する。主に28〜110nmの成熟プロセスを採用し、自動車や通信、AIなどに向けた電源管理IC、ディスプレイドライバ、MCU(Micro Controller Unit)、ロジックといった半導体を生産する計画だ。インド政府は、国内初となるこの本格的シリコンファブを2028年に稼働させる方針を掲げている。なお、Tata Electronicsは、アッサム州にて日産4,800万個規模のパッケージング施設の整備も進めている。
なお、CGSemiがグジャラート州で商業生産を開始したOSAT(半導体後工程受託サービス)施設は、ルネサス エレクトロニクスなどの技術支援を受けている。また、鴻海精密工業(Foxconn)とHCLグループによるディスプレイドライバーIC向けOSAT施設などの立ち上げも進んでおり、海外有力企業とのアライアンスを通じた技術導入が活発化している。
3. Semicon 2.0と有望分野
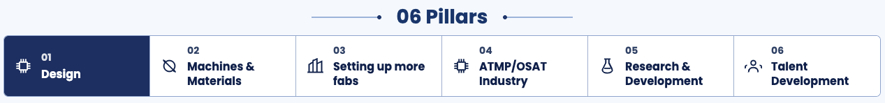
インド政府は2026年7月、総額1兆2,750億ルピー(約2兆700億円)に上る後継施策「Semicon 2.0」を承認した。同施策では、①半導体設計、②製造装置・材料、③ファブ、④ATMP(半導体後工程)/OSAT、⑤研究開発、⑥人材育成の6分野を柱に設定。単なる工場の誘致にとどまらず、サプライチェーン全体の集積と自立化を目指している。
インド最大の強みは、世界の半導体設計技術者の約2割を擁するとされる豊富な人材プールにある。現在、105社のスタートアップや中小企業が公的支援によるEDA(電子設計自動化)ツールを活用しており、設計の対象領域もAI、衛星通信、ドローン、IoT、通信機器などへ急速に広がっている。
今後は、巨額投資を要する最先端ロジック半導体の製造のみを追求するのではなく、着実な需要が見込める成熟プロセス、先端パッケージング、SiCやGaNなどの化合物半導体、そして独自設計IPの確立を重点分野とする方針だ。政府系シンクタンクのインド国家変革委員会(NITI Aayog)は、2035年までに国内で1,200億〜1,500億ドル規模のバリューチェーンを構築し、OSATおよび先端パッケージング分野で世界トップ3の一角を占める目標を掲げている。
4. 市場拡大に向けた課題
一方で、持続的な産業育成には複数の課題も存在する。中でも最大のボトルネックは、「設計」と「製造」のギャップだ。インドにはソフトウェアや回路設計に長けた人材が潤沢に存在する一方、製造現場におけるプロセス技術、歩留まり(イールド)改善、製造装置の保守・保全、材料技術、先端パッケージングといった実務ノウハウを持つ人材が著しく不足している。政府主導で大学への支援や製造研修を拡充しているものの、量産ラインを担える現場技術者の育成には相応の時間を要する。
膨大な資金需要も重い負担となる。NITI Aayogの試算によれば、標準的なアナログ半導体工場でも50億ドル以上、3nm世代の先端ファブでは150億ドルを超える建設費が必要だという。工場の立ち上げには通常4〜5年を要し、稼働後も歩留まり向上や顧客の信頼性評価をクリアしなければ採算の取れる安定供給には至らない。今後10年間で必要とされる産業投資は、1,350億〜1,800億ドルに上ると試算されている。
さらに、インフラ面の課題も大きい。24時間途切れない安定電力の供給をはじめ、大量の超純水の確保、高純度ガスや特殊薬品の調達網、製造装置や保守部品のサプライチェーン構築が不可欠となる。既存の東アジア勢(台湾、韓国など)に対抗するためには、価格面だけでなく、品質の均一性、歩留まり、納期遵守、長期安定供給の実績を通じたグローバル顧客からの信頼獲得が前提となる。
インド半導体市場には大きな成長余地があるが、台湾や韓国などが長年蓄積してきた製造能力に短期間で追いつくのは難しい。当面は、国内需要と設計人材を生かしながら、成熟プロセスやパワー半導体、先端パッケージングなどで生産実績を積み上げていくことになりそうだ。政府支援で立ち上がった工場が量産実績を重ね、補助金への依存を減らしながら国際競争力を確保できるかが、今後の焦点となるだろう。
安部’s EYE

今回のトレンド情報は、「インド半導体市場の展望と課題」についてアップさせて頂く。
世界中で半導体需要が拡大していることは周知のことだと思うが、伴って世界各国でも自国での半導体確保の動きも加速している。その中で今回は今後の大きな渦になりそうなインドの状況について、詳しく説明している。
2023年に中国を抜いて世界一の人口(2026年時点で約14億7,662万人)になったインドだが、ネットの情報では2064年頃まで増加が続くと予測されており、間違いなく経済においても世界の中心になって来るのは疑う余地は無いだろう。
当然、現在90~95%を輸入に頼っている半導体の自国生産比率向上は、国を挙げての重要政策になっている。これまでは中国が注目されていたが、インドでは自国の半導体事業に対して投資額の最大50%を補助する手厚い支援が打ち出されており、今後インドにおける半導体産業への投資は加速的に進んでいくことが予想される。
インフラ等の整備は絶対的に必要になって来る訳で、ある程度の年月は想定しておかなければならないと思うが、世界の半導体設計技術者の約2割を擁するとされる豊富な人材プールを持つインドの強みは間違いなく世界を凌駕してくると思われる。
今後の世界地図がどう変わっていくのかを予測しながらの舵取りは本当に困難を極めるのは必至であり、その中でどの国と協調・連携していくのか?また自国の強みを如何に維持していくのか?、慎重かつ迅速な判断が重要になって来る。